接下来,如果房价一直下跌,4个难题或将出现,老百姓要早做准备
很多人一直觉得,房价下跌是好事,买房压力变小、刚需能捡漏。但绝大多数人都忽略了一个核心真相:房价温和回落是调整,持续大跌就是全民连锁风险。
房产承载着中国多数家庭60%-70%的总资产,是普通人半辈子的积蓄、家庭财富的核心载体。楼市从来不止是买房卖房的市场,更是关乎千万家庭资产、收入、生活质量的民生大盘。如果房价长期持续下跌,没有家庭能真正独善其身,多数普通家庭终将直面4个绕不开的现实难题。
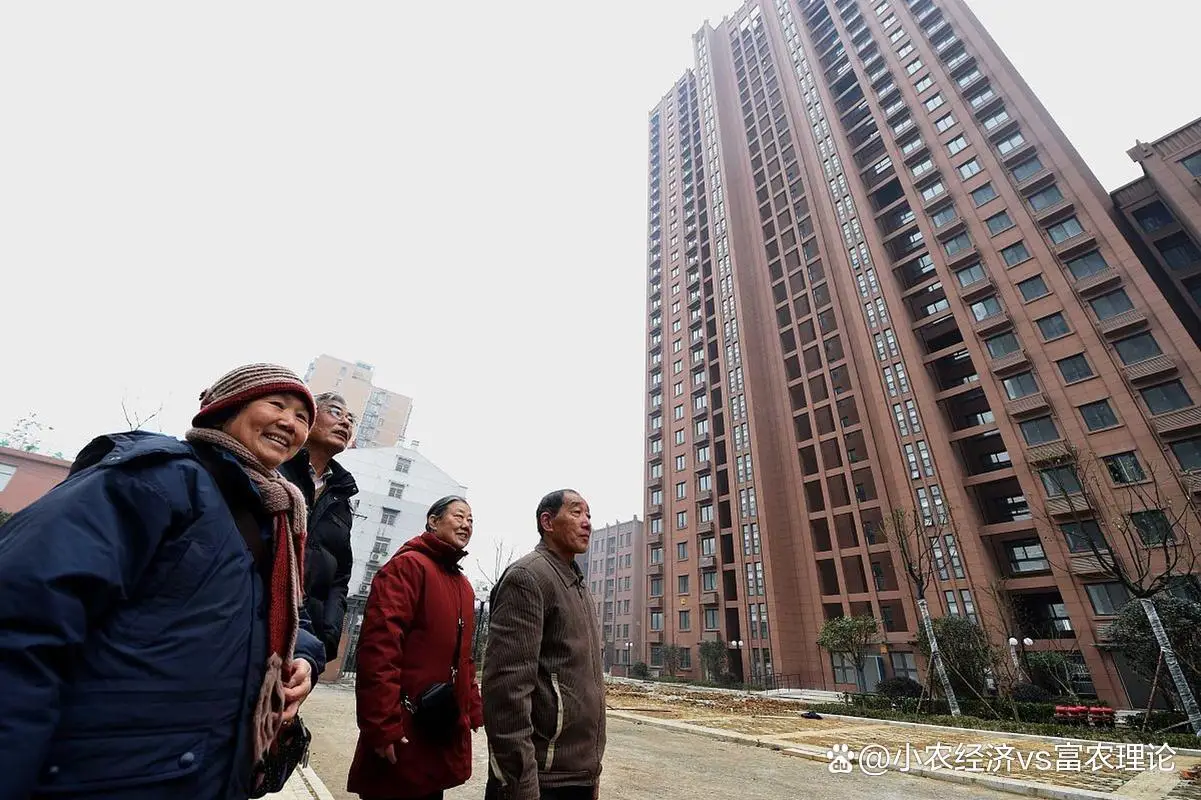 房价持续下跌的原因
一方面,楼市供需格局彻底反转,经过多年高速发展,新房存量充足,人口增速放缓、城镇化进入尾声,刚需购房需求大幅回落;另一方面,市场信心不足,观望情绪浓厚,叠加行业过往高速扩张后的调整,房企去库存、稳回款的需求强烈,多重因素叠加,让房价失去了以往的上涨动力,部分城市房价持续阴跌。
很多人天真以为,房子自住、不买卖,涨跌都和自己无关。可财富的价值从来不是只看账面数字,房价持续下跌带来的连锁反应,会渗透到存钱、还贷、就业、生活的方方面面,最终转化成每个家庭的现实压力。
 多数家庭大概率会面临4个难题
第一个难题:家庭总资产大幅缩水,半辈子积蓄被动贬值
对普通工薪家庭而言,房子不是简单的商品,是全家人最核心的资产。有钱人资产多元,股票、理财、实业遍地布局,房产涨跌影响有限,但普通人的财富基本都沉淀在一套自住的房子里。
房价持续下跌,意味着家庭总资产直接缩水。一套原本价值200万的房子,若持续下跌两成,家庭账面财富就直接蒸发40万。哪怕房子不卖,这份资产也彻底“贬值”,家庭抗风险能力大幅下降。以往遇到急事可以卖房周转、抵押融资,如今房产贬值、流动性变差,相当于家庭的“应急底牌”彻底失效,日子过得越来越紧绷。
 第二个难题:房贷家庭陷入负资产,债务压力彻底失衡
这是房价下跌最扎心、最现实的伤害,也是很多高位买房家庭的噩梦。很多家庭早年掏空首付、背负几十年房贷买房,看似拥有固定资产,实则扛着刚性债务。
房价可以跌,但银行房贷本金、月供、还款年限不会变。一旦房价跌破购房总价,就会出现房价<剩余房贷的负资产困境。简单来说,就算卖掉房子,也不够还清银行欠款,还要额外掏钱填补窟窿。
这种情况下,家庭陷入两难:继续还贷,等于为不断贬值的资产持续买单;选择断供,会直接影响个人征信,被银行起诉、查封资产,彻底毁掉家庭信用。长期阴跌之下,无数房贷家庭会被牢牢套牢,生活幸福感大幅降低。
 第三个难题:全民消费持续收缩,家庭收入隐性下滑
细心的人会发现,近几年居民存钱意愿越来越强,消费越来越保守,核心原因就是房产贬值带来的“财富焦虑”。
当家庭最大的资产持续缩水,所有人都会产生强烈的不安全感,哪怕工资没有减少,也会主动缩减开支:放弃旅游、更换家电、改善穿搭等非必要消费,优先存钱还债、储备应急资金。
而消费疲软会形成恶性循环:居民不敢花钱→市场内需不足→各行各业营收下滑→企业降薪裁员→普通人收入减少→更不敢消费。最终房价下跌的影响,会从资产端传导到收入端,让普通家庭的日子越来越难,整体生活水平持续倒退。
 第四个难题:楼市上下游降温,普通人就业稳定性下降
房地产是关联极广的支柱行业,上下游串联着建筑、装修、建材、家电、物业、中介等数十个行业,承载着海量普通就业岗位。
房价持续下跌、楼市持续低迷,房企拿地、建房、卖房节奏全面放缓,上下游行业会直接迎来寒冬。订单减少、业务萎缩后,企业必然通过裁员、降薪、缩减规模求生。
不同于互联网、金融等高薪行业,楼市上下游吸纳的大多是普通工薪阶层、体力劳动者,这类人群抗风险能力最弱。一旦失业、降薪,没有多余资产兜底,家庭房贷、生活开支压力会瞬间爆发,直接陷入收支失衡的困境。
 总结,我们从不鼓吹房价暴涨,也不否认“房住不炒”的核心基调,楼市回归理性是必然趋势。但我们必须认清现实:房价大跌没有赢家,受伤最深的永远是普通刚需家庭。
楼市稳定,家庭资产、就业、消费才能稳定。面对当下的楼市调整,普通家庭无需恐慌,但一定要提前做好准备:不盲目高位加杠杆买房,不随意抵押房产投资,留存足够家庭应急资金,精简非必要开支,守住现金流和征信底线。
- 🔥澳洲禁闻安卓APP,其它网站没有的澳洲禁闻
- 🔥免费PC翻墙、安卓VPN翻墙APP
- 🔥灵魂之谜|中华文化|治国大道
来源:民俗文化科普