10月1日:坏消息传来?部分退休老人正面对一个现实,到底有多严重
菜市场里,一把青菜贵几毛钱,很多退休老人未必在意;家里的电费多几十元,通常也能接受。
可一旦牙齿要治疗、老伴需要长期用药、家里突然要请人照护,原本看着还算平稳的退休生活,很容易出现另一种感觉:每个月的钱没有明显减少,可手里的余量越来越经不起折腾。
到了2026年,这种压力在一部分退休家庭身上已经变得更具体。
它不是“养老金突然没有了”,也不是每位退休老人都过得紧张,而是一种更现实的变化:退休后的收入通常比较稳定,生活里的刚性支出和突发支出却会随着年龄增长变得越来越难预测。
这才是部分老人晚年生活里容易被忽略的一道坎。
2025年末,全国60岁及以上人口达到32338万人,占总人口23.0%;其中65岁及以上人口22365万人,占15.9%。老年人口规模继续扩大,养老已经从一个家庭内部的话题,变成越来越普遍的生活场景。
第一,退休生活最怕的,不是日常花销,而是支出突然失去规律
人在上班的时候,收入和生活都有一定弹性。
这个月多花了1000元,下个月工资来了还能缓一缓;遇到奖金、加班收入或者其他收入,家庭账本还有腾挪空间。
退休以后不一样。
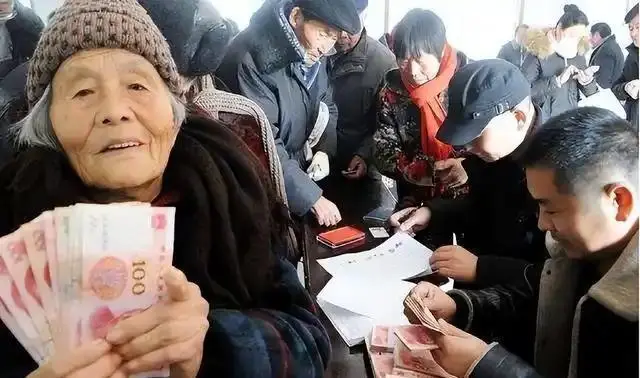 多数普通退休家庭的主要收入来源比较固定,收入变化不会特别频繁。买菜、交水电费、缴物业费,这些钱一般容易估算,真正让人心里没底的,是那些不知道什么时候会出现、出现以后又很难省掉的支出。
最典型的就是健康支出。
2026年上半年,全国居民人均医疗保健消费支出为1330元,占居民人均消费支出的9.0%。这组数据统计的是全体居民,并不单指退休老人,却能反映一个很现实的家庭账本结构:医疗保健本身就是日常消费中不可忽视的一块。
年龄越大,体检、复诊、配药、牙齿、眼睛、康复等需求往往越频繁。
有些支出一次不算多,可它像水龙头没有关紧,一滴一滴往外流。对收入高的家庭,这可能只是生活成本;对养老金不高、储蓄又有限的退休家庭,每增加一笔长期支出,能够自由支配的钱就少一块。
 退休后的钱,难就难在这里。
年轻时怕收入低,年纪大了更怕支出没有边。
第二,一部分老人面对的压力,是“钱够生活,却不够出意外”
一个月收入3000元也好,5000元也好,只看数字,很难判断一个人的退休生活到底宽不宽裕。
还得看这笔钱后面站着多少项支出。
 如果住房已经解决,身体状况稳定,老两口都有收入,没有长期用药,也不用持续补贴成年子女,每个月即使养老金不算特别高,生活照样可以安排得比较从容。
换一个家庭,情况可能完全不同。
一个人退休、一个人没有稳定收入;老人患有慢性病;房子需要维修;子女遇到买房、育儿或者暂时失业;家里还需要承担照护费用。
同样一笔退休收入,过出来的是完全不同的日子。
所以我更关注的,从来不是“养老金有多少”这一个数字,而是退休家庭每个月还能剩下多少可以自由支配的钱。
这部分钱才像汽车里的减震器。
平时看不出多重要,路一颠,差距马上出来了。
不少老人年轻时习惯节省,退休后也保持着同样的消费方式。一件衣服穿几年,家电不坏不换,出去吃顿饭还要看看价格。
日常生活已经压缩得比较紧,再遇上无法回避的大额支出,可调整的空间自然就小了。
这类家庭感受到的压力,并不是吃不上饭,而是生活经不起连续几次意外开销。
一句很现实的话是:晚年的安全感,有时不在银行卡里有多少钱,而在遇到事情以后,生活还能不能保持原来的节奏。
第三,家庭结构变了,过去那套“子女在身边就行”的养老方式也在变化
过去不少老人对养老的理解很直接:退休有收入,生病有医保,年纪再大一点,孩子照顾。
放到今天的生活节奏里,这套安排会碰到不少现实问题。
成年子女有自己的工作、住房、育儿和生活压力。即使感情很好,也未必能长期停下工作照顾父母。
一个人在外地上班,父母住在老家,平时打电话没有问题;真到了需要每天买菜、陪诊、取药、洗衣或者夜间照护的时候,距离就会立刻变成成本。
子女请假有成本,请护工有成本,把老人接到身边也有新的居住和生活成本。
养老不是单纯多花一笔钱,而是钱、时间和精力一起消耗。
对身体健康的低龄退休老人来说,这种矛盾可能还不明显。自己能做饭、能出门、能坐公交、能处理手机支付,生活完全可以独立运行。
到了需要辅助照护的阶段,家庭账本就容易发生变化。
原来一个月主要花在吃穿住行,后来逐渐加入复诊、康复、辅助用品、家政和照护。钱花出去的方向变了,人对安全感的判断也会跟着变。
第四,真正拉高晚年压力的,是收入相对稳定,服务需求却越来越多
2025年,全国居民人均消费支出29476元,比上年增长4.4%;其中服务性消费支出13602元,占居民消费支出的46.1%。
退休老人和普通年轻家庭的消费结构并不完全相同,可一个趋势值得关注:今天的生活越来越离不开服务。
年轻人可以自己安装家具,老人可能需要上门服务;年轻人能自己跑几家医院,行动不便的老人可能需要陪诊;以前家里人轮流照顾,如今家庭成员分散在不同城市,专业照护的需求自然会上升。
这些消费有个共同特点:省到一定程度,就省不动了。
一顿饭可以少吃一个菜,护理时间却很难凭空减少。
一件衣服可以晚两年换,身体康复不能因为贵就随意中断。
这也是为什么,一些退休老人平时生活看上去很节俭,真正遇到长期照护问题时,家庭支出还是会明显增加。
年龄增长带来的消费变化,不完全是“东西变贵了”,更多时候是原来不需要买的服务,现在需要了。
这两者看起来只差一句话,对家庭账本的影响却完全不同。
第五,养老金高低只是表面,家庭抗风险能力才决定生活底色
有人退休后每个月收入并不算特别高,日子依旧安稳;也有人收入看起来不错,却总觉得钱不经花。
差别往往藏在几个很普通的细节里。
有没有房贷或其他长期负担,夫妻双方是不是都有稳定收入,身体状况怎么样,有没有大额持续用药需求,家庭储蓄能不能覆盖突发开销,成年子女是否还长期需要父母经济支持。
这些东西平时不会全部冒出来。
可人生到了60岁、70岁以后,它们会一点点叠加。
年轻人的财务风险,很多时候还有时间换空间。工作换一份,收入慢慢提高,几年以后又可能缓过来。
退休以后,时间的作用反过来了。
年龄越往上走,重新增加劳动收入的空间通常越有限,对医疗、照护和生活服务的需求却可能增加。
这就形成了一种很特殊的晚年现实:收入像一条相对平缓的线,支出却可能突然出现几个陡坡。
一个退休家庭能不能跨过去,很大程度取决于前面留下了多少缓冲空间。
2026年的这个现实,到底有多严重?
它对不同老人,严重程度完全不一样。
身体健康、有稳定退休收入、住房压力较小、家庭储蓄较充足的人,生活受到的影响可能非常有限。
收入偏低、主要依赖单一养老金、长期医疗支出较多、家庭成员照护能力有限的人,感受会明显得多。
人口结构也让这种差异越来越值得关注。
2025年末,全国60岁及以上人口已经达到32338万人。庞大的数字背后,不是一个整齐划一的“老年群体”,而是千万种家庭情况:有人刚退休还在旅游,有人每天接送孙辈,有人在照顾更高龄的父母,也有人自己已经需要别人照顾。
把这些人只用一个“退休老人”概括,很容易忽略他们面对的差别。
我认为,2026年部分退休老人正在面对的那个现实,可以浓缩成一句话:晚年最贵的东西,未必是哪一件商品,而是健康下降以后,那些无法继续靠自己完成的生活。
钱够不够花,也不能只看今天买菜还剩多少。
真正考验一个退休家庭的,是身体发生变化、家庭需要照护、突发支出接连出现以后,原来的生活还能不能稳稳地继续。
人到晚年,账本上的数字只是表面,能不能经得住生活突然拐弯,才是安全感最硬的一层底。
你家的退休生活里,压力最大的支出是日常吃穿、医疗健康,还是照护和家庭开销?评论区可以说说你的真实感受。
- 🔥澳洲禁闻安卓APP,其它网站没有的澳洲禁闻
- 🔥免费PC翻墙、安卓VPN翻墙APP
- 🔥灵魂之谜|中华文化|治国大道
来源:年尔说历史