10月1日:壞消息傳來?部分退休老人正面對一個現實,到底有多嚴重
菜市場里,一把青菜貴幾毛錢,很多退休老人未必在意;家裡的電費多幾十元,通常也能接受。
可一旦牙齒要治療、老伴需要長期用藥、家裡突然要請人照護,原本看著還算平穩的退休生活,很容易出現另一種感覺:每個月的錢沒有明顯減少,可手裡的余量越來越經不起折騰。
到了2026年,這種壓力在一部分退休家庭身上已經變得更具體。
它不是「養老金突然沒有了」,也不是每位退休老人都過得緊張,而是一種更現實的變化:退休后的收入通常比較穩定,生活里的剛性支出和突發支出卻會隨著年齡增長變得越來越難預測。
這才是部分老人晚年生活里容易被忽略的一道坎。
2025年末,全國60歲及以上人口達到32338萬人,佔總人口23.0%;其中65歲及以上人口22365萬人,佔15.9%。老年人口規模繼續擴大,養老已經從一個家庭內部的話題,變成越來越普遍的生活場景。
第一,退休生活最怕的,不是日常花銷,而是支出突然失去規律
人在上班的時候,收入和生活都有一定彈性。
這個月多花了1000元,下個月工資來了還能緩一緩;遇到獎金、加班收入或者其他收入,家庭賬本還有騰挪空間。
退休以後不一樣。
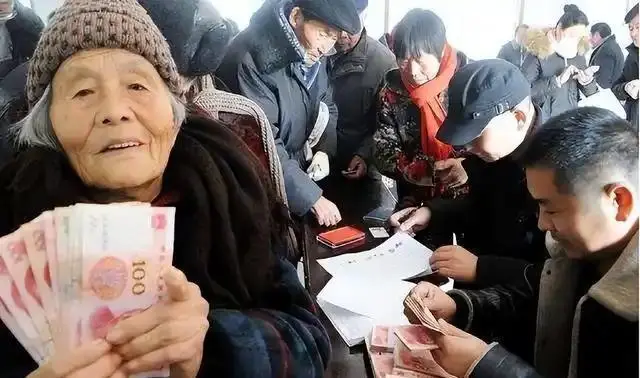 多數普通退休家庭的主要收入來源比較固定,收入變化不會特別頻繁。買菜、交水電費、繳物業費,這些錢一般容易估算,真正讓人心裏沒底的,是那些不知道什麼時候會出現、出現以後又很難省掉的支出。
最典型的就是健康支出。
2026年上半年,全國居民人均醫療保健消費支出為1330元,占居民人均消費支出的9.0%。這組數據統計的是全體居民,並不單指退休老人,卻能反映一個很現實的家庭賬本結構:醫療保健本身就是日常消費中不可忽視的一塊。
年齡越大,體檢、複診、配藥、牙齒、眼睛、康復等需求往往越頻繁。
有些支出一次不算多,可它像水龍頭沒有關緊,一滴一滴往外流。對收入高的家庭,這可能只是生活成本;對養老金不高、儲蓄又有限的退休家庭,每增加一筆長期支出,能夠自由支配的錢就少一塊。
 退休后的錢,難就難在這裏。
年輕時怕收入低,年紀大了更怕支出沒有邊。
第二,一部分老人面對的壓力,是「錢夠生活,卻不夠出意外」
一個月收入3000元也好,5000元也好,只看數字,很難判斷一個人的退休生活到底寬不寬裕。
還得看這筆錢後面站著多少項支出。
 如果住房已經解決,身體狀況穩定,老兩口都有收入,沒有長期用藥,也不用持續補貼成年子女,每個月即使養老金不算特別高,生活照樣可以安排得比較從容。
換一個家庭,情況可能完全不同。
一個人退休、一個人沒有穩定收入;老人患有慢性病;房子需要維修;子女遇到買房、育兒或者暫時失業;家裡還需要承擔照護費用。
同樣一筆退休收入,過出來的是完全不同的日子。
所以我更關注的,從來不是「養老金有多少」這一個數字,而是退休家庭每個月還能剩下多少可以自由支配的錢。
這部分錢才像汽車裡的減震器。
平時看不出多重要,路一顛,差距馬上出來了。
不少老人年輕時習慣節省,退休后也保持著同樣的消費方式。一件衣服穿幾年,家電不壞不換,出去吃頓飯還要看看價格。
日常生活已經壓縮得比較緊,再遇上無法迴避的大額支出,可調整的空間自然就小了。
這類家庭感受到的壓力,並不是吃不上飯,而是生活經不起連續幾次意外開銷。
一句很現實的話是:晚年的安全感,有時不在銀行卡里有多少錢,而在遇到事情以後,生活還能不能保持原來的節奏。
第三,家庭結構變了,過去那套「子女在身邊就行」的養老方式也在變化
過去不少老人對養老的理解很直接:退休有收入,生病有醫保,年紀再大一點,孩子照顧。
放到今天的生活節奏里,這套安排會碰到不少現實問題。
成年子女有自己的工作、住房、育兒和生活壓力。即使感情很好,也未必能長期停下工作照顧父母。
一個人在外地上班,父母住在老家,平時打電話沒有問題;真到了需要每天買菜、陪診、取葯、洗衣或者夜間照護的時候,距離就會立刻變成成本。
子女請假有成本,請護工有成本,把老人接到身邊也有新的居住和生活成本。
養老不是單純多花一筆錢,而是錢、時間和精力一起消耗。
對身體健康的低齡退休老人來說,這種矛盾可能還不明顯。自己能做飯、能出門、能坐公交、能處理手機支付,生活完全可以獨立運行。
到了需要輔助照護的階段,家庭賬本就容易發生變化。
原來一個月主要花在吃穿住行,後來逐漸加入複診、康復、輔助用品、家政和照護。錢花出去的方向變了,人對安全感的判斷也會跟著變。
第四,真正拉高晚年壓力的,是收入相對穩定,服務需求卻越來越多
2025年,全國居民人均消費支出29476元,比上年增長4.4%;其中服務性消費支出13602元,占居民消費支出的46.1%。
退休老人和普通年輕家庭的消費結構並不完全相同,可一個趨勢值得關注:今天的生活越來越離不開服務。
年輕人可以自己安裝傢具,老人可能需要上門服務;年輕人能自己跑幾家醫院,行動不便的老人可能需要陪診;以前家裡人輪流照顧,如今家庭成員分散在不同城市,專業照護的需求自然會上升。
這些消費有個共同特點:省到一定程度,就省不動了。
一頓飯可以少吃一個菜,護理時間卻很難憑空減少。
一件衣服可以晚兩年換,身體康復不能因為貴就隨意中斷。
這也是為什麼,一些退休老人平時生活看上去很節儉,真正遇到長期照護問題時,家庭支出還是會明顯增加。
年齡增長帶來的消費變化,不完全是「東西變貴了」,更多時候是原來不需要買的服務,現在需要了。
這兩者看起來只差一句話,對家庭賬本的影響卻完全不同。
第五,養老金高低只是表面,家庭抗風險能力才決定生活底色
有人退休后每個月收入並不算特別高,日子依舊安穩;也有人收入看起來不錯,卻總覺得錢不經花。
差別往往藏在幾個很普通的細節里。
有沒有房貸或其他長期負擔,夫妻雙方是不是都有穩定收入,身體狀況怎麼樣,有沒有大額持續用藥需求,家庭儲蓄能不能覆蓋突發開銷,成年子女是否還長期需要父母經濟支持。
這些東西平時不會全部冒出來。
可人生到了60歲、70歲以後,它們會一點點疊加。
年輕人的財務風險,很多時候還有時間換空間。工作換一份,收入慢慢提高,幾年以後又可能緩過來。
退休以後,時間的作用反過來了。
年齡越往上走,重新增加勞動收入的空間通常越有限,對醫療、照護和生活服務的需求卻可能增加。
這就形成了一種很特殊的晚年現實:收入像一條相對平緩的線,支出卻可能突然出現幾個陡坡。
一個退休家庭能不能跨過去,很大程度取決於前面留下了多少緩衝空間。
2026年的這個現實,到底有多嚴重?
它對不同老人,嚴重程度完全不一樣。
身體健康、有穩定退休收入、住房壓力較小、家庭儲蓄較充足的人,生活受到的影響可能非常有限。
收入偏低、主要依賴單一養老金、長期醫療支出較多、家庭成員照護能力有限的人,感受會明顯得多。
人口結構也讓這種差異越來越值得關注。
2025年末,全國60歲及以上人口已經達到32338萬人。龐大的數字背後,不是一個整齊劃一的「老年群體」,而是千萬種家庭情況:有人剛退休還在旅遊,有人每天接送孫輩,有人在照顧更高齡的父母,也有人自己已經需要別人照顧。
把這些人只用一個「退休老人」概括,很容易忽略他們面對的差別。
我認為,2026年部分退休老人正在面對的那個現實,可以濃縮成一句話:晚年最貴的東西,未必是哪一件商品,而是健康下降以後,那些無法繼續靠自己完成的生活。
錢夠不夠花,也不能只看今天買菜還剩多少。
真正考驗一個退休家庭的,是身體發生變化、家庭需要照護、突發支出接連出現以後,原來的生活還能不能穩穩地繼續。
人到晚年,賬本上的數字只是表面,能不能經得住生活突然拐彎,才是安全感最硬的一層底。
你家的退休生活里,壓力最大的支出是日常吃穿、醫療健康,還是照護和家庭開銷?評論區可以說說你的真實感受。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:年爾說歷史