沒有了千萬,也沒百萬十萬
來源: 網評
窮了以後,都變得理性了。以前那個泡沫也太大了。
讓 ai 評價一下:
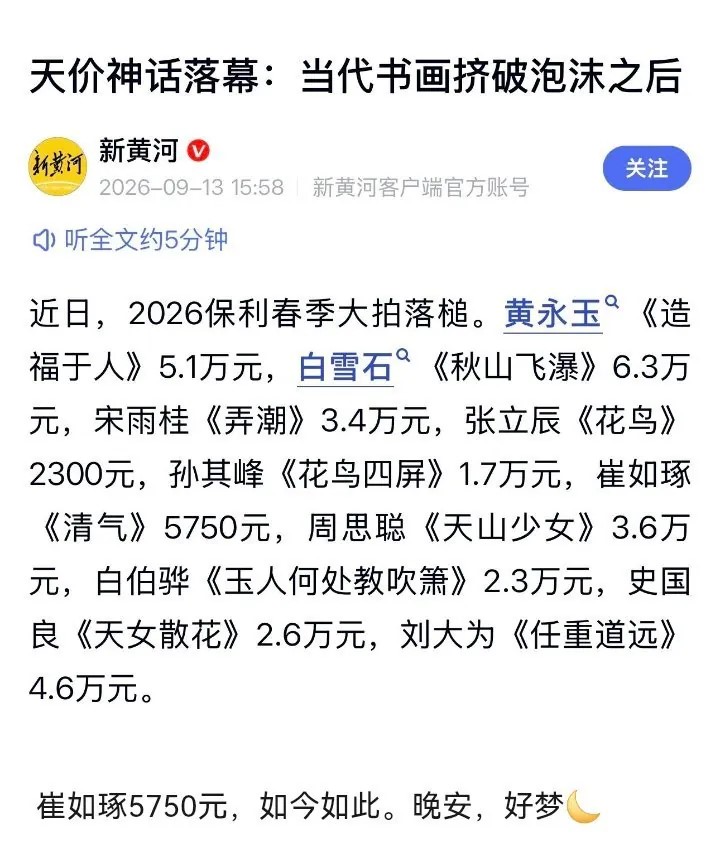
先給結論:這篇報道的方向是對的,但它的證據鏈不嚴謹。真實情況是 「中位數畫家徹底崩塌,頭部精品依然堅挺」,並非 「當代書畫整體歸零」。
一、先指出這篇報道的問題
用 「個人歷史最高紀錄」 對比 「某一場的某一件小品」,相當於蘋果比橘子,並不嚴謹:
崔如琢 3.45 億那件是 2021 年永樂拍的 **《山水四條屏》巨制 **,而 5750 元的《清氣》是一張小品,尺幅差幾十倍;
最能說明問題的是:2026 年 8 月,崔如琢另一件《秋水一抹碧殘霞幾縷紅》仍以 2875 萬元成交。同一畫家、同一個年份,價差 5000 倍。可見關鍵原因在於同畫家內部作品極度分化,並非整體崩盤。
張立辰 2300 元、孫其峰 1.7 萬這類數字,放在當年也只是應酬畫的價格,並不能代表 「名家」 的錨。
所以那些 「跌幅 99.98%」 的說法只是吸引眼球的標題,並不等於分析結論。
二、但底層的價格崩塌確實存在
剔除極端樣本來對比,趨勢依然觸目驚心:

按元 / 平尺計算的真實跌幅約為 90%~95%,也屬於 「膝蓋斬」 級別,並非 「腳踝斬」。 這已經足夠說明問題,不需要靠誇張的對比。
三、到底是什麼破了
書畫的價格由三層疊加而成:藝術本體 + 社交貨幣溢價 + 資本坐莊溢價。破掉的是后兩層:
社交貨幣層(最致命):書畫曾是 「雅賄」 的硬通貨,送禮比現金體面、比房產安全。反腐常態化 + 商務往來收縮,這條需求直接歸零。這是需求端的永久性消失,與周期性波動不同。
資本坐莊層:觀唐文化曾設專項基金獨家收儲崔如琢作品,同時又是 「太璞如琢」 專場的聯合出品方:既壟斷貨源,又製造成交價,九個專場連續運作。價格是被製造出來的,並非被發現出來的。資金鏈一斷,價格錨就消失。
信任層:贗品泛濫、證書可以花錢開具。買家的出價里有一大塊是 「確信它是真的」 的保險費,這塊費用現在沒人願意付。
四、給投資者的關鍵教訓:沒有現金流的資產,下跌時沒有底線支撐
這是我認為最值得你注意的一點,也正好接上你最近對 「老登股」 的反思:
老登股跌 50% 后還有股息、有凈資產、有清算價值:這是估值的下限。跌到某個位置,分紅率會自己把價格托住。
書畫跌 90% 后什麼都沒有:沒有股息、沒有到期日、沒有使用價值(除了掛牆上的裝飾),也沒有流動性。中國書畫全年公開拍賣成交額才 30 億人民幣,約等於 A 股一隻中盤股的日成交額。你那 40 萬微盤股一天能跑掉,一幅畫掛牌三年可能都賣不掉。
而且交易成本極高:買方傭金 15%,賣方傭金 10%+,一進一出先虧 25%。再加上 31%~40% 的流拍率,真實的變現價格遠低於賬面。
所以 「便宜」 在這裏不是安全邊際,而是流動性折價。 便宜是因為賣不掉,並非因為被錯殺。
五、也不要被 「崩盤敘事」 帶偏
同一個拍賣季里:潘天壽 805 萬、何家英《憩》128.8 萬、范曾《鍾馗神威》103.5 萬。頭部前十位藝術家只佔上拍量的 3%,卻貢獻了 70% 的成交額。
這是一個 K 型市場:高端堅挺、中端崩塌、低端歸零。 和當下的消費、和 A 股(龍頭溢價、微盤股流動性枯竭)是同一種結構。媒體在頂部唱多、在底部唱空,本身也是噪音,去年寫 「天價神話」 的和今年寫 「泡沫破裂」 的很可能是同一批人。
六、結論:不建議抄底
如果你不是自己懂畫、準備掛在家裡看二十年的人,這個市場對你來說就是負期望值遊戲:信息不對稱(鑒定)、成本高(傭金)、流動性差(流拍)、沒有持有收益(保管 + 保險是負現金流)。
真要碰,只能按消費記賬:預算不超過可投資產的 1%~2%,買的時候就當作這筆錢已經花掉,永遠不要指望它升值。用投資的心態去做,就會變成下一個 「3.45 億接盤」 故事里的買家。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
最後一層隱喻,可能比這件事本身更值得琢磨:這是一個 「用頭銜定價」 的體系集體退潮。院長、理事、美協職務帶來的溢價,本質和學歷溢價、編製溢價、大廠 title 溢價是同一套東西:在增量時代里可以兌換,在存量時代里就會被重新稱重。畫只是個最先出清的樣本。