英偉達崩了?
美東時間11月13日,公司股價收於162.85美元,一周跌去約13%,連續六周下跌。
如從10月6日近期高點收盤計算,到11月13日收盤,英偉達市值蒸發約1.853萬億美元,按11月13日匯率折算約合12.37萬億元人民幣。
當然下跌原因有多重,並非只是黃仁勛出軌引發的。
曾經追著AI算力買單的資金,開始重新掂量這家公司的分量。
時間留得很短。
北京時間11月18日凌晨,英偉達將公布2027財年第三季度業績。黃仁勛留下的訂單還能撐多久,接班人如何安排下一代產品,大客戶會不會趁機增加其他晶元的採購,都將成為財報會上的關注點。
英偉達的賺錢能力依然驚人。
麻煩在於,投資者買入它時,往往連同黃仁勛對未來的判斷一起買了。
如今,創始人離場,這部分信任要投資人重新定價。
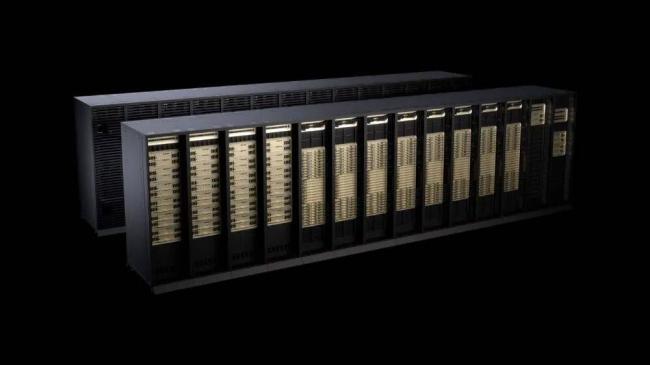 英偉達官方Vera Rubin產品圖
一位創始人的分量
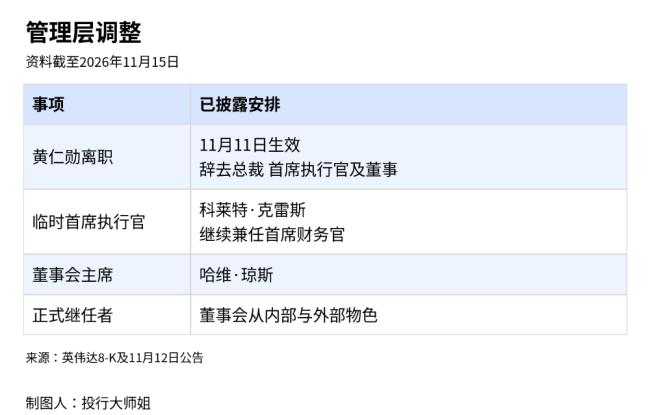
11月12日,英偉達宣布黃仁勛離職。此前一天,董事會已接受他辭去總裁、首席執行官及董事職務,即時生效。
首席財務官科萊特·克雷斯出任臨時首席執行官,同時繼續擔任財務負責人。董事會開始從內部和外部尋找正式繼任者,哈維·瓊斯被任命為董事會主席。
克雷斯2013年加入公司,熟悉業務,也熟悉投資者。讓她接手,至少能讓財報發布和日常經營保持銜接。
可英偉達需要處理的事情,遠遠超出財務。
下一代晶元押什麼方向,研發資源投向哪裡,客戶臨時追加的需求如何滿足,這些選擇都要有人負責。
黃仁勛長期處在決策中心,他的離開,意味著團隊需要重新適應一套拍板方式。
對於高頻更新產品的晶元公司,決策慢一點,代價可能在幾個月後才出現。等產品延期、客戶採購轉向,再去調整組織,往往已經付出了成本。
董事會在交接公告中強調,預計運營、客戶承諾和產品路線將繼續推進。市場接下來會盯著這些承諾,逐項看結果。
 收入增長背後的壓力
英偉達眼下最有說服力的,仍然是生意。
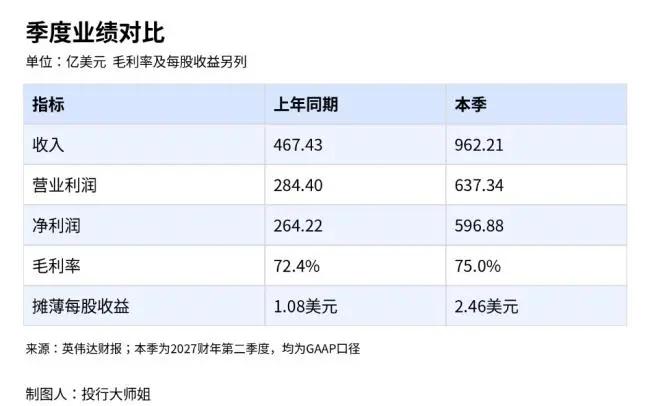
2027財年第二季度,公司收入962.21億美元,同比增長106%;營業利潤637.34億美元,同比增長124%。收入翻倍之後,營業利潤增長更快,這門生意的盈利能力仍然強勁。
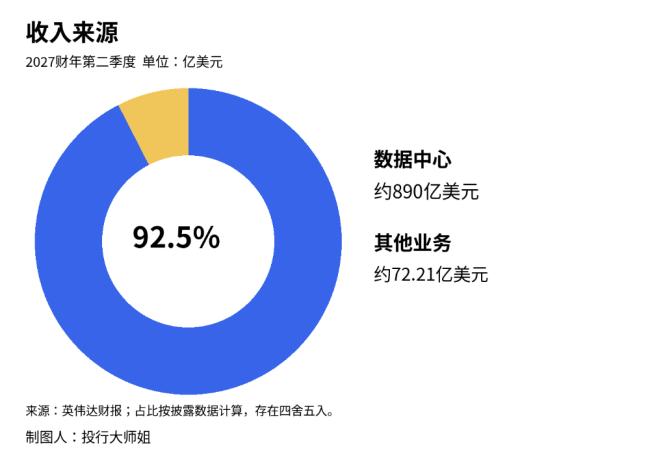
其中,數據中心貢獻約890億美元,佔總收入約92.5%。
英偉達已經高度依賴AI基礎設施投入,遊戲顯卡的銷售變化,對整體業績的解釋力明顯下降。
 算力採購熱潮,讓公司迅速長大,也把更多外部變數帶進了經營。
客戶買下設備,還要有機房安裝、電力接入、散熱配套,才能真正使用。一張採購單從簽約走到驗收,牽涉的環節越來越多。任何一處卡住,都可能打亂原定交付安排。
英偉達也在賣更複雜的產品。
第二季度公告披露,Vera Rubin平台正推進全面量產,合作夥伴已有機櫃運行。整櫃交付讓它能夠獲得更多收入,同時也需要把晶元、內存、網路和軟體協調好。
這類產品競爭,拼到最後,還要看誰能讓客戶儘快用起來。
第二季度,英偉達營業費用為84.08億美元,同比增長55%,低於收入增速。費用增長相對克制,也是利潤增長更快的原因。
交接之後,管理層需要繼續維持投入效率,尤其要避免部門之間各自增加預算,卻讓同一個產品項目反覆協調。
在機櫃級產品中,某個部門單獨做到最優,整套系統也可能因為配合欠佳而延誤。這使公司對項目負責人的授權、供應商溝通和驗收安排更加依賴,管理效率會直接影響交付成本。
客戶花的錢越多,對投資回報就越敏感。
模型公司的收入能否支撐算力開支,雲廠商租出的設備能否持續獲得訂單,都會影響下一輪採購。AI需求增長,並不能保證每個項目都按原計劃擴建。
黃仁勛離職,讓這些原本就存在的經營難題更受關注。過去他可以親自與客戶溝通、協調資源,如今新團隊要接下這些具體工作。
 財報最難的一頁在後面
這次臨近披露的是三季報,半年報早已公布。
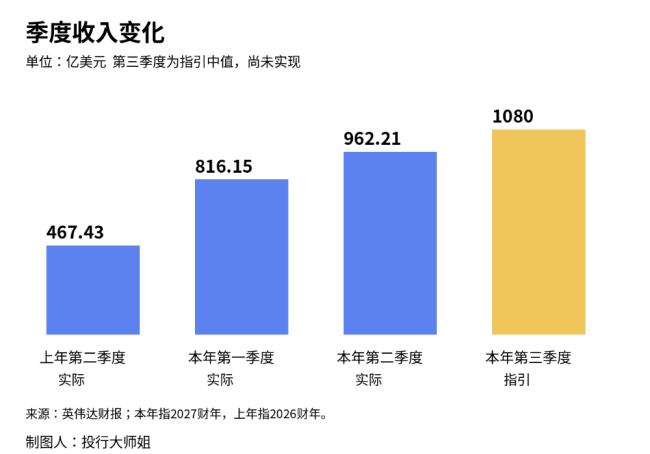
英偉達此前給出的第三季度收入指引是1080億美元,上下浮動2%。按中值計算,比第二季度增長約12.2%。公司預計毛利率為74%,較第二季度的75%有所回落。
Argus在11月11日研報中預計,本季收入約1082億美元,列示的市場一致預期約1090億美元。換句話說,公司指引中值已經低於這份研報列示的市場預期,達到原定目標,未必足以帶來股價上漲。
這份研報發佈於離職公告之前,適合作為參照。財報發布時,市場期待仍可能變化。
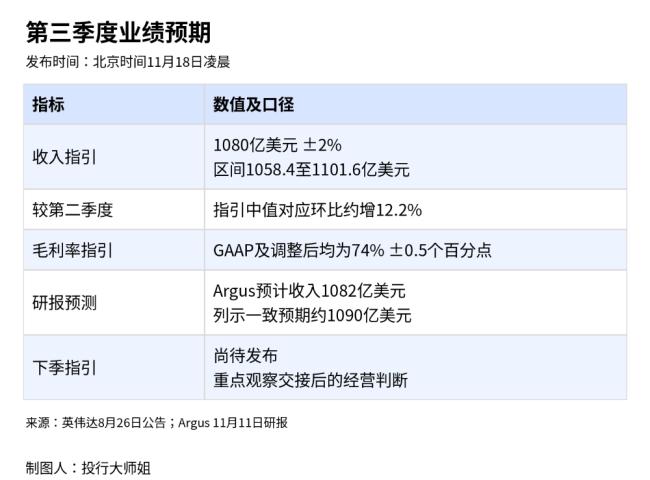 第三季度截至10月25日,早於黃仁勛離職。本季收入高低,主要來自此前的訂單與交付,無法拿來直接證明新管理層的能力。
真正有分量的,是下一季指引,以及克雷斯對未來幾個季度的解釋。
市場會追問,產品放量進度有沒有變化,大客戶的採購計劃是否延續,毛利率為何回落。供應鏈成本上升和客戶要求降價,對公司意味著兩種壓力,管理層需要說清各自的影響。
毛利率的變化,也可以算得更直觀。以1080億美元收入為例,毛利率每變動一個百分點,對應約10.8億美元毛利。這隻是按同等收入作的敏感性計算,卻能說明英偉達的規模效應有多大。
當一家公司的季度收入走到這個體量,價格和成本上的細小變化,都會成為利潤表上的大數字。
現金回收同樣要關注。應收賬款增加,可能來自銷售增長,也可能與付款節奏有關;存貨增加,可能是為新產品備貨,也可能反映交付放緩。把這些科目與收入、現金流放在一起,才能看清公司賺到的錢有多少真正收了回來。
克雷斯需要用具體數據回答。創始人的個人聲望可以幫助市場接受更長的等待,新團隊則要逐步建立自己的信譽。
客戶有了更多選擇
英偉達擁有完整的工程團隊,黃仁勛離開,現有的軟體和產品仍會繼續發揮作用。公司最需要防範的,是交接帶來的遲疑被競爭對手利用。
對手正在往這個方向努力。
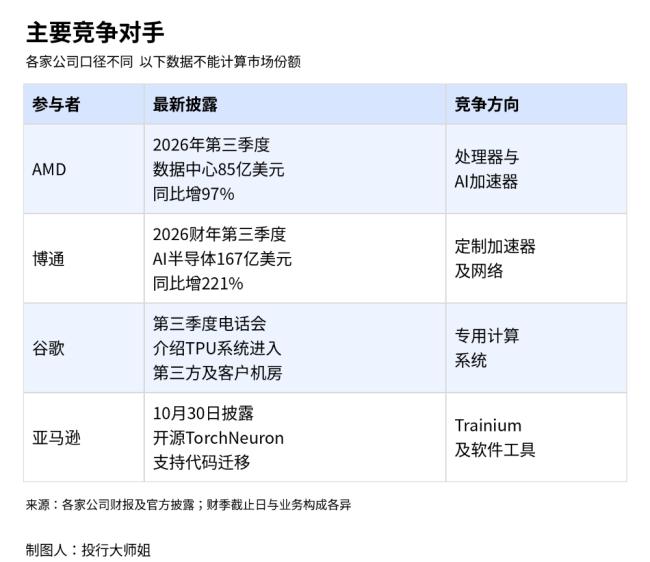
11月3日,AMD披露2026年第三季度收入133.77億美元,同比增長45%;數據中心收入約85億美元,同比增長97%,包含EPYC處理器和Instinct加速器業務。
AMD還披露,部分主要客戶已在首批Helios機櫃級方案上運行模型與工作負載。競爭已經走到客戶實際使用的環節。
它與英偉達的收入規模仍有差距,雙方財季和業務構成也有區別,這些數據適合觀察增長情況,無法直接換算成AI晶元市場份額。
但對採購方來說,多一個可以部署的方案,就多了一點議價空間。替代產品只要拿到部分新增預算,就能影響英偉達與客戶談價格的條件。
 博通的壓力來自定製晶元。
其2026財年第三季度AI半導體收入167億美元,同比增長221%,增長來自定製AI加速器和網路需求。該口徑包含網路業務,與GPU收入有明顯區別。
定製晶元服務於更具體的任務。對業務量足夠大的客戶而言,願意投入工程資源做適配,往往是為了攤薄長期成本。英偉達的產品覆蓋面廣,但客戶也會為適合自身的方案留出預算。
更棘手的競爭,來自客戶自己。
谷歌在第三季度財報電話會上介紹,將TPU系統放進第三方設施及客戶數據中心。亞馬遜10月30日披露,已開源TorchNeuron,幫助開發者將既有PyTorch代碼用於Trainium。
這兩件事都指向使用門檻。硬體可以替換,代碼遷移、調試和維護卻需要時間,英偉達多年的軟體積累因此很有價值。其他平台若能減少遷移成本,就更容易進入採購清單。
英偉達仍有系統交付經驗和開發者生態,但守住高毛利,需要客戶願意持續為這些優勢付錢。
交接期恰好與競爭加劇撞在一起,新管理層承受的壓力也隨之增加。產品、客戶和員工都需要穩定預期,任何一處反覆,都可能拖慢其他工作。
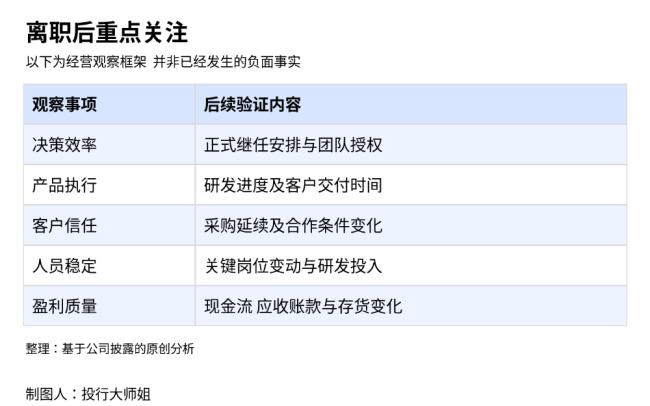
研發團隊尤其需要清楚的方向。重點項目由誰負責,資源如何分配,原有路線是否延續,應儘早給出明確安排。
股票回報與領導層變化,也會影響員工對長期留任的判斷。人才穩定,需要靠具體的項目和激勵安排來維持。
 英偉達壓力很大
黃仁勛留下了一家盈利能力很強的公司,也留下了大量需要持續推進的複雜業務。
現有訂單和產品能夠支撐一段時間,下一輪競爭卻已經開始。
管理層既要保障交付,又要應對客戶自研晶元,還要維持團隊的投入意願。過去集中在創始人身上的責任,如今要由整個組織承擔。
這就是英偉達面臨的巨大挑戰。
一份漂亮的財報,可以緩解短期壓力。
正式繼任安排、研發進度和客戶回款,才決定這次交接能否走穩。接下來的幾個季度,英偉達要讓客戶和股東看到,黃仁勛走後,公司依然能夠按時交出承諾的產品,並把生意做好。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:投資家