18億收購、238億虧損!黃奇帆之子舊賬浮出
在財新最新的報道中,列舉黃奇帆被查的可能幾個線索,包括渝富、兒子、以及律師,和一起「意外」。
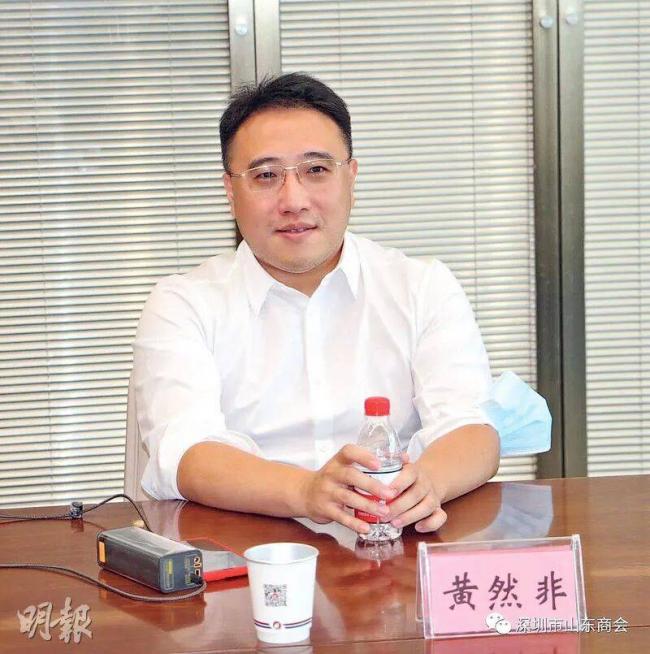
關於兒子,記者克制的這麼寫道(黃奇帆的兒子黃然非)據稱也涉及一些海外礦產交易。
這個據稱,應該指的就是已經破產的重慶鋼鐵當初收購的亞洲鋼鐵。
當時黃然非在摩根士丹利就職,通過其個人資源和公司資源,成功成了重慶鋼鐵收購了香港上市公司亞洲鋼鐵,進而控制了澳大利亞的鐵礦資源。
有傳言稱,黃然非不僅通過促成了這筆巨額交易,後續還可能作為中間商從澳大利亞鐵礦石進口業務中獲益。
香港明報在黃奇帆被查后的報道是這麼介紹黃然非:黃然非約46歲,復旦大學金融系畢業,美國卡內基梅隆大學計算機金融碩士;2005年入職雷曼兄弟,2008年轉野村香港,2010年加入摩根士丹利香港,2014年已是摩根士丹利華鑫證券執行董事。
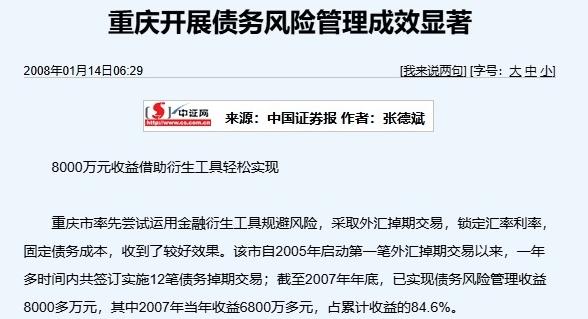
2000年以後,重慶市政府以及旗下融資平台向國際金融組織境外金融機構等借入了大量優惠國際貸款,這些外債多以美元日元計價,而形成的資產均為人民幣計價資產,這就造成了巨大匯率波動風險,重慶可能會因為匯率變動而額外支付巨額本息。
2005年開始,摩根作為財務顧問向重慶提出了外債匯率對衝風險的方案。當時,黃奇帆是重慶市政府的常務副市長。方案其實也不複雜,其實就是外匯掉期交易鎖定匯率。不過,效果是明顯的,重慶還開會表揚過。
 重慶鋼鐵本身是重慶最大的市屬國企之一,歷史可追溯到清末漢陽鐵廠西遷。按照當時的說法,重慶鋼鐵長期受鐵礦石原料制約(年需約500萬噸,其中大量依賴澳、巴進口)。
為了緩解這一矛盾,摩根開始為重慶介紹了一筆大生意。
2009年6月初,經摩根士丹利顧問公司牽線,重鋼集團聯合重慶對外經貿集團,和港股上市公司亞洲鋼鐵控股有限公司(Asia Steel Holdings)進行交流磋商。準備收購亞洲鋼鐵控制的澳洲鐵礦。
一個月之後,雙方就簽訂了合作備忘錄,重慶鋼鐵作為唯一買家開展了盡調工作。
2009年11月,在四個月的盡調之後,重慶鋼鐵正式成了一家子公司,「重慶重鋼礦產開發投資有限公司」(簡稱重鋼礦投),這家子公司將作為收購亞洲鋼鐵的平台公司。
2009年11月27日,雙方簽訂框架協議,重慶鋼鐵以不超過2.58億–2.8億澳元的對價,認購亞洲鋼鐵增發股份,獲得亞洲鋼鐵60%股權。
2010年2月:獲澳大利亞外國投資審查委員會批准。
2010年5月11日:在香港簽署最終協議。
2010年6月:獲國家發改委核准。
2010年10月26日:完成60%股權交割,對價約2.73億澳元(約17.96億元人民幣)。
從整個交易流程來看,整筆交易從接觸到最後成交,花費時間一年4個月所有,但是大量時間用於政府審批,實際總體調查時間不超過4個月,這應該就少不了摩根公司的大力協助。
2010年交割后,重鋼通過控股亞洲鋼鐵控股有限公司,獲得西澳大利亞伊斯坦鑫山(Isabella)磁鐵礦等資產。
該項目資源量大(推斷資源量約17.8億噸)、可選性好(原礦品位約39%-40%,精礦可達68%左右),被當時評價為「中國境外礦山評審資源條件和建設條件最好的項目之一」,並被國家發改委列為2015年擬重點推進的四個海外礦業項目之一。
計劃是美好的,但是現實就沒那麼美好。
但是,這個項目很快就陷入困境:資金缺口巨大
一期開發總投資估算約20億–30億美元。重鋼雖然以較低對價(約2.73億澳元)拿下控股權,但後續建設需要大量自有資金和銀行貸款。重鋼當時正進行環保搬遷,疊加鋼鐵行業進入下行周期,自身債務壓力大,無法持續投入。
實際進展停滯
項目基本處於「擱淺」狀態,未能按原計劃在2012–2015年前後投產。公開報道中幾乎看不到實質性建設進展。
事實上,在這個18億元的項目交割后不久,重慶鋼鐵就開始巨虧。
2011-2016年,重慶鋼鐵累計虧損約238億元,年均虧損近40億元。2015年虧損近60億元,2016年再虧約47億元。
到2016年底,重慶鋼鐵總資產364億,總負債417億,事實上已經資不抵債,並且現金流枯竭,已經瀕臨破產即將退市。
2017年,是中國寶武介入重整了重慶鋼鐵,重整的結果是,重慶鋼鐵活了,但是救活的重慶鋼鐵已經是寶鋼下屬公司,而非重慶國企。
對比時間線來看, 2010年交易敲定,黃然非入職摩根士丹利;
2015年這筆交易基本宣告完全失敗,黃然非毅然從金融行業退出,轉戰實業。
2023年12月,退休后的黃奇帆來到一家深圳企業調研指導,而宏橋投資控股董事長黃然非陪同調研。
父子同框合影。
可惜,這張照片我搜不到。
2026年10月15日,財新和香港明報都確認,從商的黃然非已經被帶走調查。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:李丹Fintalk