北京最怕的兩顆大雷,正在同時逼近
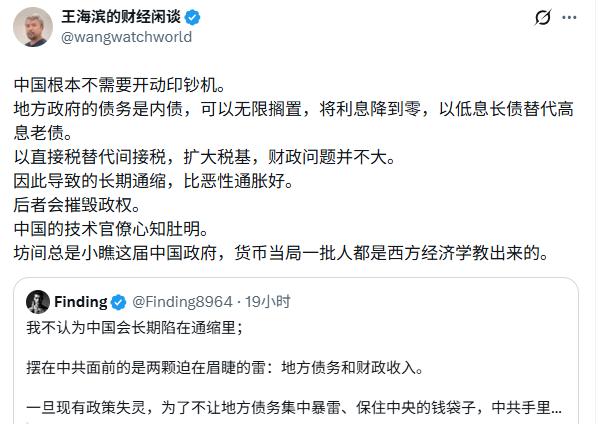
Finding分析文章:擺在中共面前的是兩顆迫在眉睫的雷:地方債務和財政收入。
一旦現有政策失靈,為了不讓地方債務集中暴雷、保住中央的錢袋子,中共手裡只剩最後一張牌:開動印鈔機。
下面帖子中說的這幾件事,中國政府已經在做,而且做得還不夠把雷拆掉。問題不在「懂不懂西方經濟學」,懂有什麼用,薄的學歷那可是相當的耀眼;再說了,懂的人又不能做決策,甚至影響力越來越低,習近平談的更多的是政治安全,而不是經濟安全。
第一點,低息換高息、拉長到期,不是沒用過的牌。
2024年底以來的隱債置換,財政部自己說平均成本降了2.5個百分點以上,五年大約省利息6000億元。2025年地方債平均發行利率已經降到1.97%,期限拉到15.4年。這就是對方說的「低息長債換高息老債」。
結果是法定地方債從2023年底的40.7萬億脹到2025年底的54.8萬億,債沒消失,只是從城投表外挪到財政表內。2025年僅地方債付息就約1.48萬億,同比還在漲。綜合財力(一般公共預算本級加政府性基金)從2021年高點約20.5萬億掉到2024年約17.7萬億,付息覆蓋倍數同步變差。置換省的是利率,補不回土地出讓崩掉的那一塊。
第二點,「利息降到零、無限擱置」不是免費操作。
內債確實可以滾,但債權人是銀行、理財和住戶儲蓄。利息打到零,等於強制金融體系持有零收益資產,利差和存款收益被抽走,這是金融抑制,不是消債。
財新報道過「停息掛賬、利息本金化」的方案被研究后否掉,就是因為副作用太大。日本能用國內債滾幾十年,靠的是經常賬戶盈餘和還在攢錢的家庭;中國儲蓄率已從高點回落,老齡化更快,而且地產這個抵押品已經先破了。滾得動是流動性,滾不動的是償債收入。
 第三點、直接稅替間接稅,政治上和經濟上都卡著。
增值稅仍占稅收約四成,個人所得稅佔比很低。房產稅試點十幾年推不開,樓繼偉還說該在合適時點推全國房產稅、但已擱了十二年。房價下跌期開徵,打的是城鎮有房家庭和地方幹部,正是政權要穩住的那一層,而且會再壓資產價格和消費。
通縮里加稅更差:2025年GDP平減指數約-1%,名義稅基本身在縮,稅務部門已經把收入疲弱歸到通縮和地產。稅基擴不動,不是因為沒人讀過公共財政教科書。
第四點、通縮和惡性通脹不是二選一。
惡性通脹會傷政權,這點成立。但債務通縮會把實際債務負擔越滾越重:名義收入下滑時,再低的名義利率也蓋不住。日本式長期通縮沒有摧毀選舉制度,可它換來的是三十年名義停滯;中國的合法性更綁在就業和增長上,青年失業和地方保運轉已經是眼前的約束。
另外「印鈔」不是最後才亮的開關。降准、再貸款、政策性銀行、特殊再融資債,本來就是准財政貨幣化。現有政策失靈之後要加碼的,不是一張全新的牌,而是同一條渠道加得更猛。
技術官僚清楚惡性通脹的代價,同樣清楚資產負債表衰退里必須有人支出;卡他們的是不能讓銀行認虧、不能對地方公開違約、不能動有房階層的稅,所以才反覆用滾續和壓抑利率頂著。
 (資料照片)
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:X