大勢已定?銀行人員提醒:2026年有定期存款的人,這3件事要提前準備
現如今,國內存款市場出現了兩大新趨勢:一個是,國內存款市場將長期處於低利率時代。目前,各檔銀行存款利率進入到「1時代」,而這個低利率周期會較長時間存在。另一個是,受到長期低利率,以及存款集中到期的影響。居民存款將會出現分流。數據顯示:2026年4月和5月居民存款連續兩月減少,合計縮水2.05萬億元,未來會有越來越多的存款流向投資和消費領域。
 而面對定期存款進入到長期低利率時代,以及居民存款將出現分流這兩大趨勢。有銀行人員提醒:2026年定期存款的人,這3件事要提前準備。它們分別是:①認清當前利率現狀;②重排存款期限和流動性;③看清存款保險和產品邊界。讓我們一起來了解一下:準備一:先認清當前利率現狀
 現如今,存款利率有三大現狀:第一,現在存款利率進入到「1時代」。以3年期存款為例,國有銀行是1.25%,股份制銀行是1.55-1.75%,而農商行、村鎮銀行等中小銀行是1.85%-1.95%.。這與2023年時3年期存款利率都在3.25%以上相比差距明顯。而高息存款的時代再也回不去了。
第二,存款市場利率出現倒掛。過去存款利率一直是存期越長,利率越高。而現如今,存款市場利率出現倒掛的情況。以某股份制銀行為例,3年期定存的利率是1.50%,而5年期定存利率是1.45%。主要原因是,存款市場長期利率走勢不明朗,銀行不願意承擔較高的利率風險,以及現在很多儲戶都喜歡存3年定存,存5年定存的人很少。而銀行為了吸引更多的資金,就提高了3年期定存利率。
第三,同一銀行的各檔存款利率差距縮小。以某股份制銀行為例,2023年3年期存款利率是3.25%,1年期存款利率是2.25%,兩者利率相差1%。而現如今,3年期存款利率是1.5%,1年期存款利率是1.35%,兩者相差15個基點。這意味著,長期存款的利率優勢已經不明顯,越來越多的儲戶會選擇1年期定存,以確保流動性安全。
準備二:重排存款期限和流動性
 之前很多儲戶都喜歡把錢存長期定存或大額存單,這樣既可以獲得更多的存款利息收入,又可以鎖定中長期存款利率。不過,一旦中途急需用錢,想要提前支取這筆存款,都要算活期存款利率。如此一來,儲戶就會蒙受較大的存款利息損失。
而為了確保儲戶流動性安全,建議儲戶按用途把錢分層存放:①應急資金:留出覆蓋6—12個月家庭開支的錢,放貨幣基金、7天通知存款或短期定存,隨用隨取。②留出1—3年內計劃用錢。可以購買1年期、2年期定存或大額存單,避免期限錯配。③對於長期不用的閑錢,可以考慮存3年期定存或大額存單,以鎖定相對較高利率。如果一來,儲戶不僅可以獲得較高的存款利率,又能確保流動性安全。
準備三:看清存款保險和產品邊界
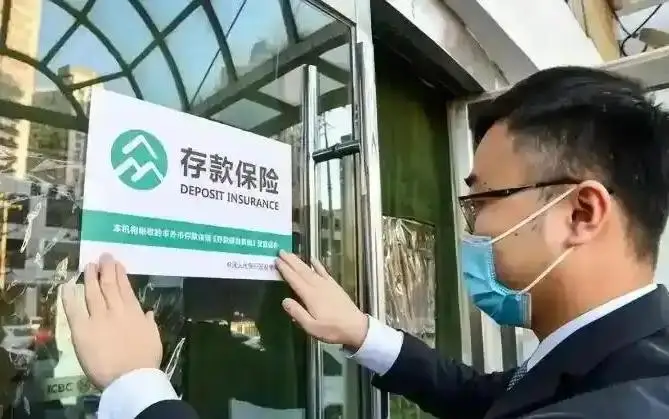 手裡有定期存款的人,要看清存款保險和產品邊界,應做好三個準備:①不要把所有的錢都存在一家銀行,每家銀行的存款+利息不超過50萬。②在把錢存入銀行之前,先了解該銀行是否有存款保險標識,如果有就可以放心存入。③應確認你購買的是「存款」而非銀行理財、保險、基金。因為,只有存款類產品才會受到存款保險保障,而像銀行理財、基金、保險等都不受保護,如果中途退出很可能會虧掉部分本金。
存款市場大勢已定?主要是將長期處於低利率時代、居民存款會出現分流等兩大趨勢。而2026年有定期存款的人,以上這3件事要提前準備。就是要認清當前利率現狀,這樣才能更好實現存款利率的最大化。同時,要確保存款期限合理安排,以確保存款流動性安全。值得一提的是,要看清存款保險和產品邊界,這樣就可以確保儲戶的存款更加安全。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:平說財經張平