美股大反轉要來了?
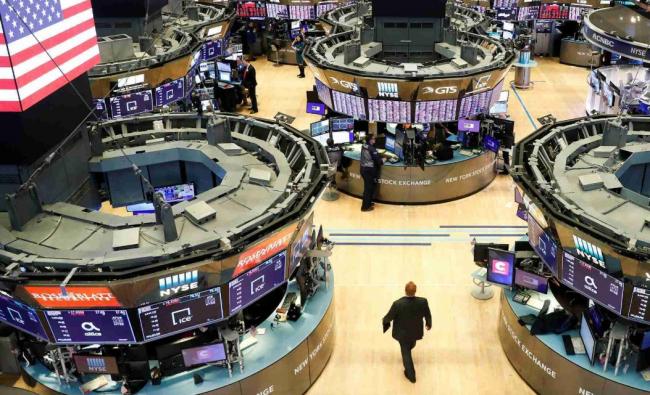
就在華爾街對人工智慧(AI)泡沫、科技巨頭巨額資本支出以及美聯儲加息前景憂心忡忡之際,一項令人意外的歷史規律正引發市場關注:美國中期選舉結束后,美股往往會迎來一輪強勁反彈,漲幅甚至可能達到兩位數。
隨著11月3日美國中期選舉臨近,高盛、摩根士丹利、摩根大通、貝萊德等華爾街機構紛紛關注一個潛在的市場轉折點。歷史數據顯示,自1970年以來,標普500指數在中期選舉結束后的六個月內平均上漲約14%,明顯高於非中期選舉年份的同期表現。摩根士丹利則認為,持續數月的美股調整可能已接近尾聲,並維持標普500指數年底達到8000點的目標。
不過,當前市場面臨的挑戰同樣不容忽視。美聯儲仍在對抗頑固通脹,AI投資回報受到質疑,國際油價居高不下。歷史上的選后反彈能否再次上演,正成為華爾街最受關注的話題之一。
歷史規律驚人:中期選舉后,美股平均上漲14%
美國股市正接近傳統上全年表現較為疲弱的三個月時段的尾聲,而歷史經驗表明,中期選舉可能成為改變市場情緒的重要催化劑。
高盛此前的研究發現,自1974年以來,在美國中期選舉年份,標普500指數從8月1日至11月選舉日的回報率中位數約為零。這意味著,選舉前數月,股市往往缺乏明確上漲動力,投資者傾向於等待政治不確定性消退。
但選舉結束后,市場表現卻明顯不同。
全球資產管理巨頭貝萊德的統計顯示,自1970年以來,標普500指數在中期選舉結束后約126個交易日,也就是六個月內,平均上漲14.1%;相比之下,非中期選舉年份相應時段的平均漲幅僅為5.7%。
這一差異顯示,中期選舉可能成為市場風險重新定價的重要節點。隨著選舉結果揭曉,投資者能夠更清楚地評估未來財政政策、監管環境和政府立法前景,從而減少因政治不確定性而產生的觀望情緒。
值得注意的是,這種歷史上的反彈並不完全取決於某一政黨獲勝,而更多與選舉不確定性逐漸消除有關。不過,歷史平均表現並不意味著今年選舉后必然上漲,也不能簡單將六個月的平均漲幅理解為未來一個月的預測。
 共和黨總統任內的中期選舉:歷史平均漲幅更高
在今年中期選舉的特殊背景下,另一組歷史數據也引起華爾街關注。
富蘭克林鄧普頓研究院首席市場策略師Chris Galipeau指出,自1954年以來,在共和黨總統執政期間舉行的中期選舉之後,標普500指數未來六個月的平均漲幅約為15%。
從歷史統計看,這類選舉周期后的市場漲勢通常在選后約九個月達到相對高點。不過,這隻是過去特定年份的平均表現,並不能據此判斷今年的選舉結果或市場方向。
不同行業的表現也存在明顯差異。富蘭克林鄧普頓的研究顯示,在相關歷史周期中,科技行業往往是中期選舉后一年表現較為突出的板塊之一,其歷史平均回報率約為31%。非必需消費品和工業板塊也曾取得較強表現。
這一歷史現象尤其值得關注,因為當前科技股正受到AI巨額投資與盈利兌現問題的雙重考驗。如果未來經濟和企業盈利環境改善,科技板塊仍可能成為市場反彈的重要參与者;但如果高利率和資金成本持續施壓,歷史上的強勁表現也未必能夠重現。
今年還有一個特殊信號:美股波動異常溫和
與一些典型的中期選舉年份不同,2026年美國股市在今年大部分時間里保持了相對強勁的表現。
貝萊德數據顯示,截至今年8月底,標普500指數年內上漲約13.1%,創下自1926年以來中期選舉年份第六好的同期表現。
與此同時,市場波動明顯低於部分歷史年份。從年初至8月底,標普500指數僅有四個交易日出現至少2%的單日漲跌幅。作為對比,2022年全年出現了46個這樣的交易日,而2018年則出現20個。
貝萊德的歷史統計進一步顯示,在中期選舉年份,如果全年出現的2%以上單日波動次數少於10次,那麼相關年份標普500指數的平均全年回報率約為19.4%。
這一數據為市場樂觀情緒提供了參考,但今年截至8月的低波動表現並不意味著全年一定滿足上述條件。尤其是在科技股估值爭議升溫、美聯儲政策仍可能收緊的情況下,市場波動隨時可能重新擴大。
摩根士丹利大胆預測:美股先跌后漲,年底衝擊8000點
在華爾街大型投行之中,摩根士丹利對未來數月的市場走勢給出了較為明確的判斷。
該行首席美國股票策略師邁克·威爾遜(Mike Wilson)在最新客戶報告中指出,自6月開始的美股調整可能已經進入最後階段,而市場內部的大部分損傷事實上已經發生。
威爾遜認為,雖然大型科技股此前支撐著標普500等主要指數,但整體市場的表現遠沒有指數所顯示的那樣強勁。許多成分股已經從各自歷史高點明顯回落,說明調整正在不同板塊之間逐步展開。
摩根士丹利預計,標普500指數未來仍可能下探7100至7200點區域,但隨後有望重新走強,並在年底達到約8000點。
威爾遜認為,未來市場需要消化三項主要風險:AI基礎設施投資帶來的資金成本及資本供給壓力、中期選舉相關不確定性,以及美聯儲政策與能源價格推動的金融環境收緊。
如果這些因素逐步得到消化,股市可能迎來更有利的上漲環境。不過,他也提醒,調整結束的過程可能並不平穩,即使中期選舉已經結束,市場仍可能經曆數天甚至數周的反覆波動。
摩根大通也看好年底行情,但有一個關鍵前提
除了摩根士丹利,摩根大通策略師也在關注中期選舉后可能出現的季節性上漲行情。
該行市場情報團隊認為,如果大型科技企業的最新財報和AI相關消息能夠獲得投資者積極評價,市場就可能在中期選舉結束后形成新的上漲動能,並進一步推動年底行情。
不過,這一前景存在重要前提:科技巨頭必須證明,其持續擴大的AI投資確實能夠帶來盈利增長和長期回報。
隨著Alphabet、微軟、亞馬遜等大型科技公司相繼披露業績,華爾街對AI資本支出的審視正在日益嚴格。特別是在數據中心建設成本上升、融資壓力加大以及部分企業現金流受到影響的背景下,即使營收增長強勁,也不一定能夠滿足投資者的預期。
Fundstrat Market Intelligence策略師Hardika Singh同樣認為,中期選舉之後的季節性因素可能為股市提供有力支持。她在研究報告中表示,市場應關注11月可能出現的強勁反彈機會,並將階段性疲弱視為重新評估股票配置的時機。
但市場能否真正啟動新一輪上漲,仍然取決於企業財報、資金流動和宏觀經濟環境能否共同改善。
美股是否已經見底?三大風險仍可能打亂反彈節奏
儘管歷史規律和多家華爾街機構的預測都顯示,中期選舉之後可能存在有利於美股的季節性因素,但2026年的市場環境與以往仍有明顯不同。
首先,美聯儲貨幣政策仍然存在不確定性。美國經濟增長保持韌性,但通脹水平持續高於目標,使市場擔心利率可能進一步上升。較高的借貸成本不僅可能壓制企業投資和居民消費,也會影響股票估值,尤其是高度依賴未來盈利增長的科技企業。
其次,AI投資熱潮已經進入更加重視實際回報的階段。雖然數據中心、晶元和雲計算需求仍然強勁,但大型科技企業投入的巨額資本能否在合理時間內轉化為自由現金流,正成為決定科技股估值的重要因素。若相關投資放緩,產業鏈上下游企業也可能面臨需求增長減速的風險。
最後,中東衝突及國際能源市場波動仍可能加劇全球通脹壓力。原油價格如果長期維持高位,將增加企業運營和居民生活成本,並可能進一步限制美聯儲放鬆貨幣政策的空間。
MSCI近期研究也指出,與以往中期選舉周期相比,當前高利率、AI投資及能源價格可能對未來市場表現產生更直接的影響。
因此,即使歷史數據顯示選后六個月美股往往表現強勁,也不能忽視短期市場可能繼續調整的風險。
華爾街正在等待一個關鍵轉折點
隨著11月3日美國中期選舉進入倒計時,華爾街正在關注政治不確定性消退後,市場能否迎來新一輪資金流入和風險偏好改善。
從歷史統計來看,中期選舉后六個月平均14%的漲幅、共和黨總統任內相關周期平均15%的漲幅,以及摩根士丹利提出的年底8000點目標,都為市場提供了值得關注的潛在上漲情景。
然而,今年的美股走勢最終能否重演歷史,不僅取決於中期選舉后的市場情緒,更取決於美聯儲利率政策、AI企業盈利以及中東能源風險的發展。
對投資者而言,未來幾周真正需要回答的問題或許是:美股是否已經消化了最壞的消息,還是需要經歷最後一輪調整,才能迎來華爾街期待已久的反彈?
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:FX168