倒計時!中共一口氣明確6個執行細節 富人在劫難逃
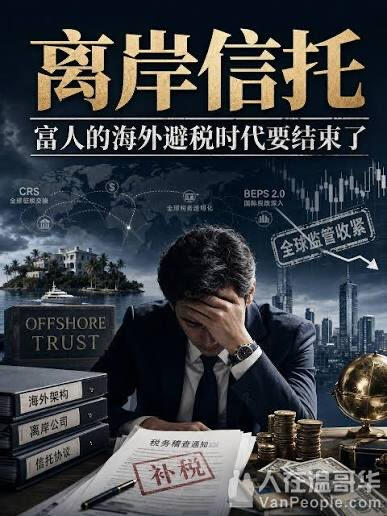 稅後中國(變化已經發生,風暴只是結果)/🚨離岸信託補稅倒計時:截止前三天,國家稅務總局突然又打了6個補丁!
7月24日,財政部、稅務總局發布2026年第21號公告,要求離岸信託歷史欠稅在90天內主動申報繳納,10月22日截止。
結果,10月19日,稅務總局又發布《離岸信託個人所得稅政策口徑問答》,一口氣明確6個執行細節。
💰①融資利息不能扣。信託及其控制的境外實體發生的融資貸款利息,不得抵減應稅所得。財產轉讓損失可以在同一年度抵減財產轉讓所得,但關聯方轉讓損失除外。
💰②境外企業所得稅不能抵個稅。不過,按企業實際繳稅之後的信託收益計算個人所得稅,並非直接按照稅前利潤重複徵收。
💰③歷史信託收益打包補稅,管理費不能扣。
⚠️④裝入信託之前的未分配利潤也要算。境外實體裝入信託時未按規定繳納個稅的,之前累計的未分配利潤,也要併入信託存續期收益申報納稅。
✅⑤員工股權激勵信託有條件排除。企業設立、員工本人不控制的薪酬性質信託,不適用此次離岸信託規則,但股權激勵收益仍依法納稅。
🚨⑥應繳未繳個稅超過10萬元,就達到延長追征期限的金額標準。
📌稅後中國觀察:這次我更想討論的不是稅率,而是稅務總局打補丁的方式。
21號公告7月份就發布了,給了納稅人90天申報期。
現在距離截止日期只剩3天,突然又補充6項解釋,而且不是無關痛癢的操作指南,而是直接涉及計稅依據、成本費用扣除、歷史利潤、追征期限等重要問題。
我就有幾個問題想問:第一,這些問題7月份制定政策時,難道沒有充分考慮嗎?
第二,如果當時已經考慮清楚了,為什麼不一併公布?為什麼要讓納稅人、稅務師和信託管理機構在規則不完整的情況下,自己摸索近90天?
第三,既然臨近截止日期又補充了這麼多重要解釋,有沒有考慮相應延長申報期限?
截至10月20日,我沒有看到同步延期的安排。10月19日的官方提醒仍然要求10月22日前完成申報繳稅。
稅法可以嚴格,稅款可以依法追征,但不能要求納稅人在政策口徑尚不充分明確的情況下,承擔全部理解和申報風險。
尤其是這種涉及跨國資產、歷史利潤、多個司法管轄區的複雜稅務事項,三天時間夠重新測算稅基、取得資料、完成申報嗎?
這不禁讓人想起一個老詞:半夜雞叫。
政策解釋可以補,但納稅人的申報時間是不是也應該相應補回來?
稅收法定不僅要求納稅人依法納稅,也要求徵稅機關及時、明確地告知納稅人究竟該怎麼納稅。
𝓕𝓲𝓷𝓭𝓲𝓷𝓰/說到底,在中共的這套體系裡,根本就沒有「納稅人」這個概念,只有「被徵稅的人」。
富人的信託也好,窮人的工資也好,規則怎麼定、什麼時候改、改多少,從來不是跟你商量的事。
區別只在於,有的人先被割,有的人後被割,韭菜終歸是韭菜,早晚的事。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:X