發達國家為何不流行移動支付?5大原因說透
近些年,支付寶、微信支付等移動支付工具在國內使用的人數越來越多。截至2025年6月,國內網路支付用戶規模已達10.22億人,佔整體網民數量的91%。目前,中國的移動支付普及程度位居全球第一。
當前,國內除了部分老人還在堅持使用現金進行結算支付之外。已經很少有人再經常使用現金了。為此,還有不少學者做出預測:在未來15-20年內,移動支付很可能會逐步取代現金支付。
儘管支付寶、微信支付等移動支付工具在國內越來越普及。但是,支付寶和微信等這類移動支付工具在發達國家並不流行。
對此,之前周小川一句話就說透了真相。他曾表示:支付基礎設施背後連著牌照、風險管理、隱私保護和清算等一整套網路,成熟市場的支付習慣一旦形成,遷移成本就會很高。實際上,發達國家之所以不流行支付寶和微信支付這類移動支付工具,主要有以下這5個現實原因:第一,在發達國家信用卡早就用順手了
歐美很多人幾十年都用信用卡進行消費,已經用得很順手了,如果突然換成掃碼支付,就會覺得很不習慣。此外,對於發達國家的居民來說,使用信用卡次數越多,交易金額越大,積分就越多,以後購物就可以買到打折商品,這樣可以降低生活成本。同時,發達國家的超市、餐館、加油站早就鋪好了刷卡機,消費者只要拿信用卡刷一下就能完成結算支付,就沒必要再換一套新的支付系統。另外還有「持卡人保護機制(Chargeback)」——如果信用卡被盜刷或商家欺詐,消費者可以一鍵拒付,損失由銀行或商戶承擔。
第二,發達國家並沒有大力推薦移動支付
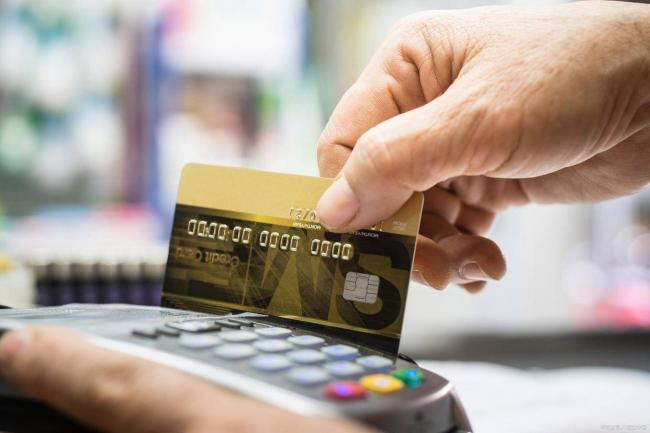 現在發達國家主要結算支付方式是現金和信用卡。而在信用卡方面,銀行、信用卡公司、清算機構等都在原有的體系內投入巨大,並能長期獲得這方面穩定投資收益。而如果要推廣移動支付方式就會對原有的信用卡體系帶來衝擊。所以,發達國家的政府和金融機構對於推動移動支付的動力明顯不足。
第三,發達國家居民擔憂移動支付的安全性和隱私
 在很多發達國家的居民看來,信用卡丟了可以通過掛失追回來,這樣就可以避免遭受重大經濟損失。而如果進行移動支付,萬一密碼被盜或受到黑客攻擊,賬戶資金風險性就更大了。所以,多數發達國家的居民寧願繼續使用信用卡進行消費購物,也不會選擇更加方便和快捷的移動支付工具。
發達國家民眾對個人隱私(Privacy)極其敏感。掃碼支付意味著互聯網巨頭可以掌控你精確到「在哪個攤位吃了一碗面」的實時行為軌跡。相對而言,他們更信任傳統銀行或現金的隱私防護。
第四,網路覆蓋存在較大差距
 現如今,在中國4G/5G網絡覆蓋率都非常高,無論是城市,還是偏遠地區都可以通過掃碼進行結算支付,這為移動支付的普及奠定基礎。而在很多發達國家是地廣人稀,網路信號集中在人口集中的地區,而偏遠地區的網路信號不穩定,甚至根本沒有信號,這就導致了移動支付沒法成為唯一選項。其實,在發達國家居民看來,與其使用移動支付工具,還不如使用信用卡進行結算更穩定一些。
第五,實際上,發達國家並不是不搞移動支付,而是走了另一種方向—— NFC(近場通信)晶元支付。
現在歐美普及率極高的Apple Pay、Google Pay以及無接觸式信用卡(Tap to Pay),不需要打開手機、不需要聯網、不需要調出二維碼,只需把手機或卡片往刷卡機上一貼(1秒內)即可完成。
這種基於原有信用卡網路延伸出的「輕量級移動支付」,既保留了信用卡的安全性與積分福利,又實現了便捷性。
為何發達國家,不流行支付寶和微信支付?而我們則將原因歸納為以上這5個方面。對此,你怎麼看?歡迎在評論區留言。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:平說財經張平