哪一代人的退休金,最有可能拿不到?
真理越辯越明賬越算越清。
很多交社保的人不知道,自己交的社保,並不是等自己退休后領,而是「現收現付」,直接支付給現在已經退休的老人。
這下就有很多人質疑了,等我退休,如果年輕人不繳了,我怎麼辦?
看來此問已經驚動了上面,
院士級的社科院學部委員蔡昉研究了一輩子人口和勞動經濟,他承認:「今天繳納的養老保險,並不是等到繳費者退休之後再把今天繳納的錢還給他,而是馬上用於支付給現在已經退休的人。」
他在回應擔心時說:「將人口結構變化與生產率增長結合起來,才能更全面地認識養老金制度的發展前景。」
這意思是,如果到時候生產率增長了,哪怕繳納人口下降,也能填補空缺。
那麼,需要提高多少倍的生產率,才能補上人口缺口?
我做了一個非常簡單的數據盤點,將當年退休人口與入職人口作下對比,即同一年誰走出去領錢、誰走進來交錢,得出哪一代人退休金風險最高的圖表。
先說結論,最危險的是1985年和1990年出生的這兩批。
之後的,只有天知道了……
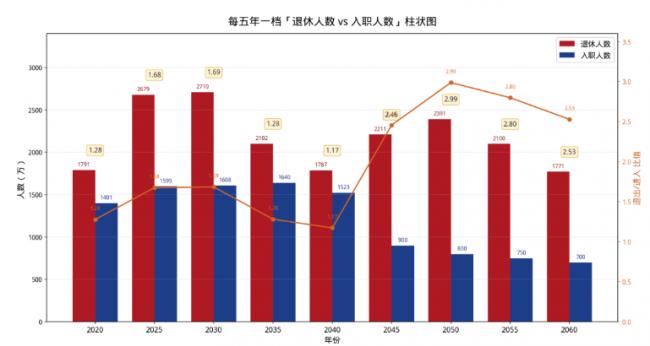 如2020年:1960年出生的退休者約1791萬,1998年出生的入職者約1401萬入職,退出比進入1.28:1,還是很正常。
2025年:1965年出生的約2679萬退休,2003年出生約1599萬入職,退出進入比1.67:1,壓力陡增,這可能是這兩年突然搞足額繳納的原因。
2030年:1970年出生約2710萬退休,2008年出生約1608萬入職,退出進入比1.68:1,與上年階段持平。
2035年:1975年出生約2102萬退休,2013年出生約1640萬入職,退出進入比1.28:1,數據優化的原因是二胎政策導致的出生人口短暫回頭。
但2035年,是很多專家各種模型推演,社保最承壓的年份。
 2040年:1980年出生約1787萬退休,2018年出生約1523萬入職,退出進入比1.17:1,與上階段持平。
2045年:1985年出生約2211萬退休,2023年出生約900萬入職,退出進入比2.46:1!
當然,85級退休時,60、70后也都還活著,全世界尚未見過這樣的人口結構……
2050年:1990年出生約2391萬退休,樂觀預計2028年出生約800萬入職,退出進入比接近3:1,這意味著那時候年輕人的社保壓力是現在的3倍!
再往後,出生人口變成什麼樣,就只有天知道了……
這個代際選擇題,代價終究還是要年輕人承擔。
其實,社保制度剛建立時,雖然用人單位繳的部分進了「統籌池」,可以跨期支付,但個人繳的部分進了個人賬號,是不能動的。
但實際上,當然被動用了,還有公務員視同繳納,只是被跨代際調用掩蓋了。我在寫家傳時,很多老同志根本沒意識到這個問題,但年輕人現在想得多了。
有段時間,說要做實個人賬戶,但後來這事提都不提了。
就像幹部財產,再提就要犯錯誤了。
- 🔥澳洲禁聞安卓APP,其它網站沒有的澳洲禁聞
- 🔥免費PC翻牆、安卓VPN翻牆APP
- 🔥靈魂之謎|中華文化|治國大道
來源:家傳研究員